Argent en Thaïlande : cartes, retraits et astuces pour éviter les frais
✍️ Guillaume Cravate : Concepteur de voyages sur mesure en Thaïlande
⏱️ 9 min de lecture 📅 Septembre
250, parfois 350 bahts : c’est ce que la plupart des distributeurs thaïlandais prélèvent à chaque retrait, quelle que soit la somme sortie. Sur un séjour de deux semaines, l’addition grimpe vite si on ne s’organise pas.
Ce que je recommande toujours à mes clients avant leur départ : ne pas partir avec sa seule carte bancaire française classique, et surtout comprendre comment fonctionnent les frais thaïlandais avant d’arriver sur place. Un couple pour lequel j’ai conçu un itinéraire début 2026 m’a raconté avoir payé près de 40 euros de frais cumulés en une semaine, simplement parce qu’ils acceptaient systématiquement la conversion en euros proposée par le distributeur.
Dans cet article, je vous explique combien coûte réellement un retrait en Thaïlande, quelle carte emporter pour limiter la casse, comment repérer et refuser le piège de la conversion dynamique, et quelle stratégie de retrait adopter une fois sur place.
Combien coûte vraiment un retrait en Thaïlande
La quasi-totalité des distributeurs thaïlandais appliquent des frais fixes aux cartes émises à l'étranger, indépendamment du montant retiré. Ce prélèvement s'ajoute systématiquement aux frais que votre propre banque peut elle aussi facturer, et aux éventuels frais de change appliqués par votre émetteur de carte.
Le barème appliqué par les banques thaïlandaises
Depuis 2026, les grandes banques thaïlandaises (Bangkok Bank, KBank, SCB, Krungsri, Krungthai) facturent en général 250 THB par retrait pour les cartes Visa, UnionPay et JCB émises à l'étranger, et 350 THB pour les cartes Mastercard. Ces montants ont remplacé les anciens paliers autour de 220 THB observés certaines années précédentes. Le montant s'affiche à l'écran avant validation de l'opération : c'est le moment de vérifier qu'il correspond bien à ce que vous attendiez.
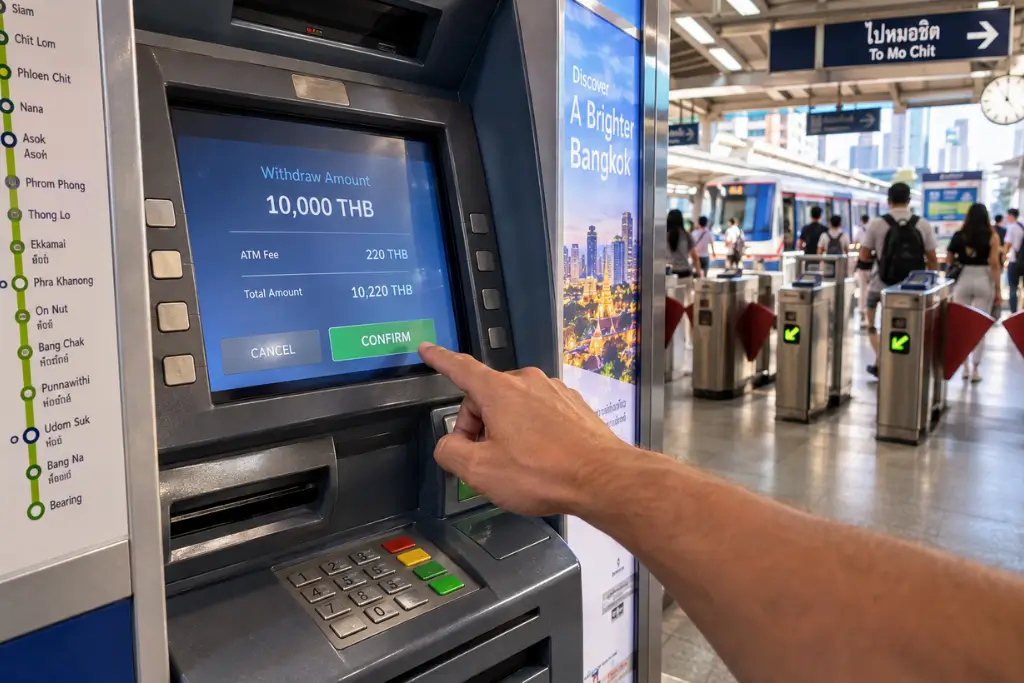
L'écran affiche toujours le montant des frais avant validation
Un retrait plafonné, donc des frais qui s'accumulent vite
La plupart des distributeurs limitent chaque opération à environ 20 000 THB (soit un peu plus de 500 euros). Besoin de retirer davantage ? Il faudra répéter l'opération, et donc payer les frais fixes plusieurs fois dans la même journée. C'est ce mécanisme, plus que le montant unitaire des frais, qui fait grimper la facture sur un séjour de plusieurs semaines.
💡 Mon conseil terrain
Faites toujours le calcul en frais relatifs, pas en frais absolus. Un retrait de 20 000 THB avec 250 THB de frais représente 1,25 % du montant sorti ; six retraits de 3 000 THB avec les mêmes frais représentent près de 8 %. Retirer gros et rarement reste la stratégie la plus économique.
Quelle carte emporter pour limiter les frais
Le choix de la carte pèse au moins autant que le comportement au distributeur. Les cartes bancaires françaises classiques appliquent presque toutes une commission sur les opérations à l'étranger, en plus des frais thaïlandais.
Les néobanques : Wise, Revolut, N26
Ce que je recommande toujours à mes clients, c'est de partir avec une carte de néobanque en complément de leur carte habituelle. Revolut applique le taux de change interbancaire et propose un forfait de retraits gratuits chaque mois. Wise fonctionne sur le même principe, sans majoration les week-ends. N26 propose des paiements par carte sans frais de transaction à l'étranger. Aucune de ces cartes n'efface les frais fixes du distributeur thaïlandais, mais elles limitent nettement la marge de change et les commissions qui s'ajoutent par-dessus.
Néobanque en carte principale, carte classique en secours
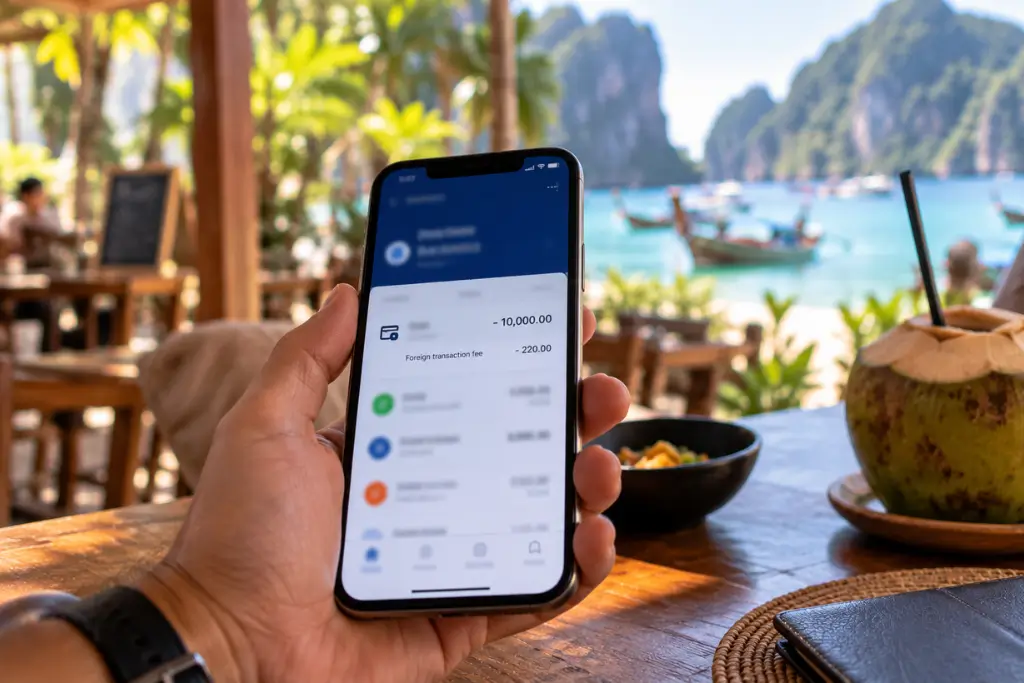
Suivre ses frais en temps réel depuis l'application
Garder une carte classique en solution de secours
Une erreur que je vois souvent : partir avec une seule carte, néobanque ou classique. Gardez votre carte française habituelle comme solution de secours en cas de blocage, de perte ou de plafond atteint sur votre carte principale. Le combo le plus robuste reste une néobanque pour l'usage quotidien et une carte classique en réserve, rangée séparément du reste de vos affaires.
📋 Exemple concret
Pour un séjour de trois semaines dans le sud de la Thaïlande, un couple pour lequel j'ai conçu un itinéraire a utilisé une carte Revolut au quotidien et n'a sorti sa carte bancaire classique qu'une seule fois, après un plafond de retrait atteint en fin de séjour. Résultat : des frais de change quasi nuls sur l'ensemble du voyage.
Le piège de la conversion dynamique (DCC)
C'est sans doute le piège le plus répandu et le plus coûteux, aussi bien au distributeur qu'en caisse chez un commerçant. Il porte un nom : la conversion dynamique de devise, ou DCC (Dynamic Currency Conversion).
Comment repérer le piège
Au moment de retirer de l'argent ou de payer par carte, le terminal ou le distributeur vous propose parfois d'afficher directement le montant dans votre devise d'origine, l'euro par exemple, plutôt qu'en bahts thaïlandais. Cette option paraît pratique, mais le taux de change appliqué dans ce cas est fixé par l'opérateur thaïlandais, presque toujours moins favorable que celui de votre propre banque ou néobanque.
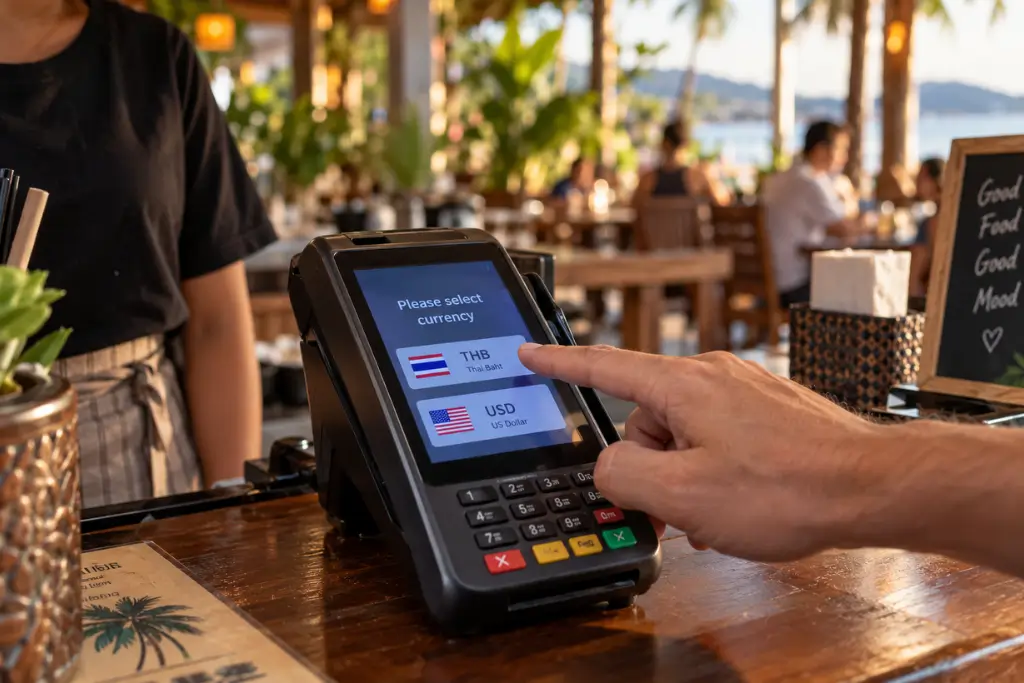
Refusez toujours la conversion en euros proposée à l'écran
Le bon réflexe à chaque transaction
Refusez systématiquement la conversion en euros et choisissez l'option de débit en bahts thaïlandais (THB), qu'il s'agisse d'un retrait ou d'un paiement par carte. C'est votre banque ou néobanque qui se chargera de la conversion, à un taux presque toujours plus avantageux. Ce réflexe, à répéter à chaque distributeur et chaque terminal de paiement, représente à lui seul l'économie la plus simple à réaliser sur place.
⚠️ Erreur fréquente
Ne validez jamais un écran de distributeur sans l'avoir lu en entier. La conversion dynamique est souvent présentée comme l'option par défaut ou la plus visible à l'écran, alors que l'option en bahts, plus avantageuse, demande parfois un appui supplémentaire pour être sélectionnée.
Quelle stratégie de retrait adopter sur place
Au-delà du choix de la carte, quelques habitudes simples permettent de réduire nettement la facture totale sur un séjour.
Où et quand retirer
Évitez les distributeurs situés dans les aéroports et dans les zones les plus touristiques : les frais y sont parfois plus élevés et les conditions moins favorables qu'ailleurs. Privilégiez les distributeurs des grandes agences bancaires en centre-ville. Ce que je recommande toujours à mes clients : repérer une agence Bangkok Bank ou Krungsri dès l'arrivée, plutôt que de chercher un distributeur dans l'urgence.
Combien retirer à chaque fois
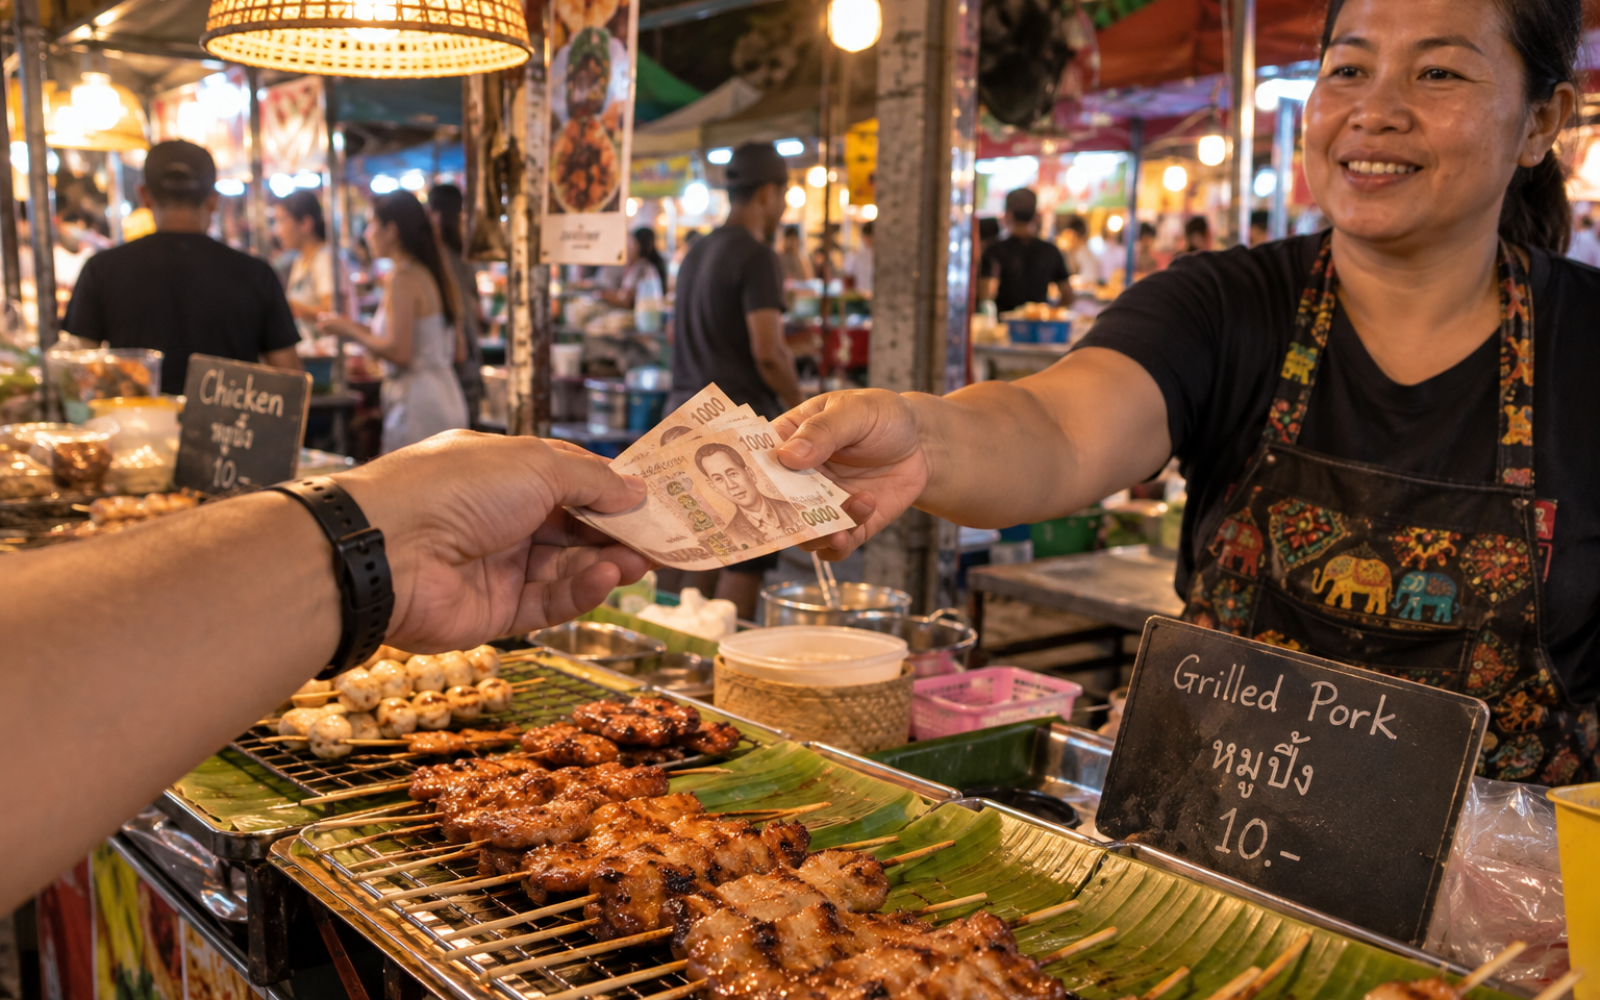
Retirez le montant maximum autorisé par opération, dans la limite de vos besoins réels et des plafonds de votre propre carte, plutôt que de multiplier les petits retraits. Gardez toujours une petite réserve d'espèces pour les marchés locaux, les songthaews et les petites échoppes, qui n'acceptent pas toujours la carte.
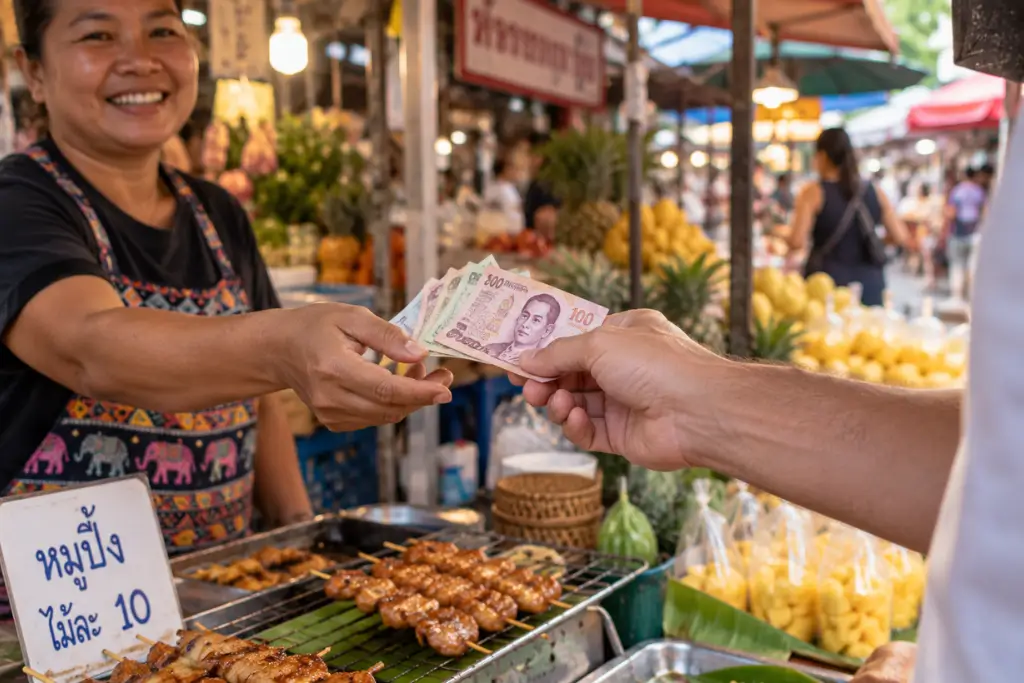
Sur les marchés locaux, le liquide reste souvent indispensable
Mon conseil : réglez le plus possible par carte dans les hôtels, restaurants et commerces qui l’acceptent, en THB et sans DCC. Cela réduit d’autant le nombre de passages au distributeur, et donc le nombre de fois où les frais fixes s’appliquent.
❓ Questions fréquentes
Faut-il prévenir sa banque avant de partir en Thaïlande ?
Oui, c’est une précaution simple qui évite un blocage de carte pour opération suspecte. Prévenez votre banque des dates et de la destination du voyage, et vérifiez vos plafonds de paiement et de retrait à l’étranger.
Peut-on payer en espèces partout en Thaïlande ?
Les espèces restent acceptées presque partout, y compris dans les grandes villes. La carte se généralise dans les hôtels, restaurants et commerces touristiques, mais les marchés, les transports locaux et les petites échoppes fonctionnent encore largement en liquide./p>
Combien d'argent liquide peut-on entrer en Thaïlande ?
La règle varie selon la devise transportée et les montants déclarés changent régulièrement : vérifiez le montant en vigueur auprès de l’ambassade de Thaïlande ou de l’Immigration Bureau avant votre départ.
Le retrait au guichet d'une banque coûte-t-il moins cher qu'au distributeur ?
Dans certains cas, oui : quelques agences (Bangkok Bank et Krungsri reviennent souvent dans les retours de voyageurs) proposent un retrait au guichet sur présentation du passeport, parfois sans les frais fixes du distributeur. La disponibilité varie selon l’agence.
Les cartes de crédit et de débit sont-elles traitées différemment ?
Certains commerçants et distributeurs acceptent plus facilement les cartes marquées « credit » que les cartes « debit ». En cas de refus avec l’une, essayez l’autre avant de conclure à un problème de plafond.
📚 Sources et références
• Krungsri, barème des frais de retrait pour cartes étrangères
• Kasikornbank (KBank), barème des frais DAB pour cartes internationales
• N26, page « Utiliser sa carte bancaire en Thaïlande »
• Exiap, « Les meilleures cartes bancaires pour voyager en Thaïlande », exiap.fr
ℹ️ Les informations pratiques ont été vérifiées à la date de publication. Confirmez auprès des sources officielles avant votre voyage, les barèmes bancaires pouvant évoluer.
🌴 Envie d'un itinéraire sur mesure ?
Je conçois votre itinéraire de A à Z : hébergements, transports, activités et bons plans pratiques inclus.

Guillaume Cravate — Concepteur de voyages sur mesure en Thaïlande
La Thaïlande, imaginée pour vous, 100 % personnalisée.
Après avoir vécu un an en Thaïlande et en continuant à m'y rendre deux fois par an, j'accompagne aujourd'hui des centaines de voyageurs et je partage mes meilleures adresses et conseils pour une immersion intime et authentique à travers toute la Thaïlande.
📖 À lire également
Retirer de l'argent à l'aéroport de Bangkok : où et comment
Carte bancaire ou liquide en Thaïlande : que choisir ?